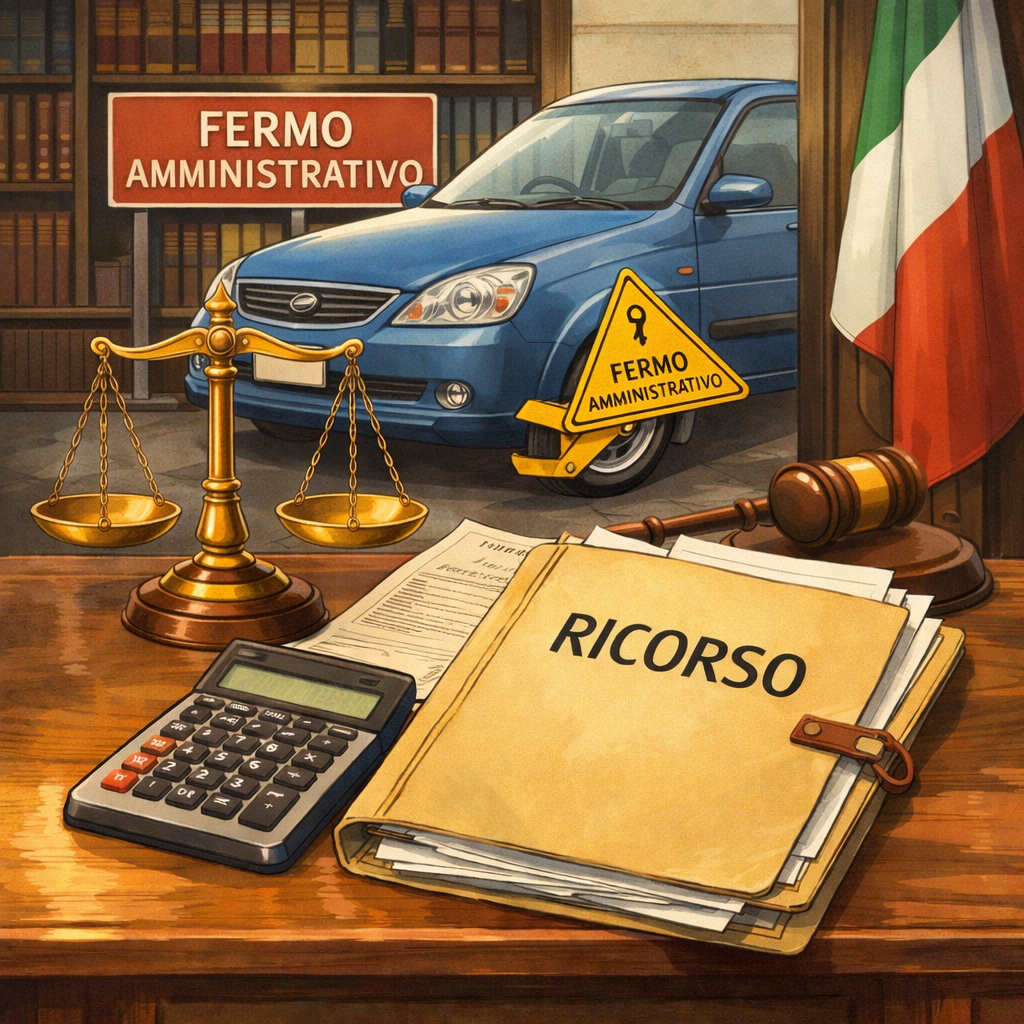
La Corte di Giustizia Tributaria di primo grado di Taranto con la sentenza n.2047/2025 é stata chiamata a pronunciarsi in ordine alla legittimità o meno di un fermo amministrativo su autovettura del contribuente iscritto dall’Ufficio per un debito TARI di soli 370 euro.
Il giudice ritiene fondata l’eccezione relativa alla sproporzione tra la misura cautelare adottata (preavviso di fermo amministrativo) e l’entità del credito azionato.
Viene precisato che, in linea astratta, la legge non prevede una soglia minima di debito per l’adozione del fermo. Tuttavia, occorre applicare i principi di ragionevolezza e proporzionalità, immanenti nell’ordinamento costituzionale italiano, nel diritto dell’Unione europea e ormai espressamente codificati nel diritto tributario attraverso l’art. 10-ter dello Statuto del Contribuente (D.Lgs. n. 219/2023).
Richiamando l’ultimo orientamento della Corte di Cassazione (ordinanza n. 32062/2024), il giudice afferma che l’agente della riscossione deve bilanciare il sacrificio imposto al contribuente con le esigenze della riscossione, evitando misure eccessive o arbitrarie, soprattutto quando vi sia un evidente squilibrio tra il valore del bene colpito e l’esiguità del credito.
Nel caso concreto, il credito ammonta a soli 376 euro, mentre il valore commerciale e funzionale dell’autovettura sottoposta a preavviso di fermo è certamente molto più elevato. La sproporzione è definita “lapalissiana” e comporta l’illegittimità della misura.
Il ricorso viene quindi accolto, il preavviso di fermo annullato e le spese compensate, anche in considerazione della novità dell’indirizzo giurisprudenziale applicato.
Questa decisione è particolarmente significativa perché segna un cambio di passo netto nella materia dei fermi amministrativi, storicamente caratterizzata da un approccio quasi automatico e poco attento all’impatto concreto sulle posizioni dei contribuenti.
Il dato più rilevante non è tanto l’annullamento del fermo in sé, quanto il fondamento logico-giuridico della decisione:
il giudice afferma con chiarezza che la legalità dell’azione di riscossione non si esaurisce nel rispetto formale della norma, ma richiede una valutazione sostanziale di ragionevolezza, necessità e proporzionalità.
Lascia un commento